MindMap Gallery Bank of China Market Segmentation, Targeting and Positioning Analysis
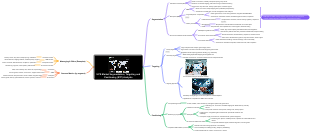
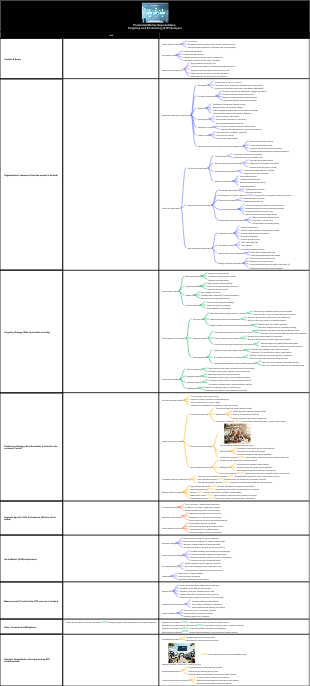
Discover the strategic insights behind the Bank of China's market segmentation, targeting, and positioning analysis. This comprehensive overview identifies key customer segments in foreign exchange, trade finance, and retail banking while clarifying priority targets based on needs, profitability, and risk. The analysis covers various product lines and geographical areas, including Mainland China, Hong Kong, and global financial centers. It outlines the market segmentation framework, defining dimensions such as customer type, needs, behavior, risk profiles, and profitability. Specific segments within foreign exchange, such as large corporates and SMEs, are examined, highlighting their unique needs and product fits. This structured approach aims to enhance the Bank of China's competitive edge in both domestic and cross-border markets.
Edited at 2026-03-25 14:46:47Mappa mentale per l’analisi del controllo della gestione del portata di progetto. Tre sezioni principali: 1. WBS Scope Breakdown – scomposizione gerarchica del lavoro con dettaglio dello Scopo del progetto. 2. Scope Boundary / Exclusions – definizione chiara dei confini del progetto e di ciò che è escluso per evitare scope creep. Strumento ideale per project manager e team di controllo per mantenere allineamento e ridurre rischi.
Questo template, ideato con EdrawMind, è un modello completo per il miglioramento continuo del sistema di gestione della qualità, con una descrizione di circa 500 parole. È strutturato come un diagramma a lisca di pesce, strumento efficace per analizzare le cause principali dei problemi di qualità e definire le leve di controllo necessarie per risolverli. Il processo è organizzato in quattro fasi chiave: la prima è lo standard e la pianificazione, dove si definiscono gli obiettivi di qualità, i criteri di accettazione, i requisiti di prova e le porte di qualità (Quality Gate). La seconda fase analizza i processi e le porte di controllo, per garantire che ogni passaggio del lavoro segua i standard stabiliti. La terza fase riguarda l’esecuzione QA/QC, con la definizione di metodi di prova e ispezione, nonché regole per la gestione dei difetti e delle non conformità. L’ultima fase è il miglioramento e le azioni correttive e preventive (CAPA), insieme a una catena di audit per monitorare l’efficacia delle misure adottate. In basso, una tabella "Quality Gate" permette di tracciare ogni punto di controllo, con criteri specifici, metodi di prova, proprietario e stato di avanzamento. Grazie alla visualizzazione chiara e intuitiva di EdrawMind, questo strumento aiuta il team a identificare le cause root dei problemi di qualità, implementare azioni efficaci e mantenere un ciclo di miglioramento continuo, garantendo la qualità finale del prodotto o servizio.
Questo template, creato con EdrawMind, è un modello di piano di comunicazione ottimizzato, con una descrizione di circa 500 parole. È uno strumento chiave per evitare incomprensioni tra stakeholder, garantire la trasparenza e mantenere il team allineato agli obiettivi del progetto. Il modello è composto da tre elementi fondamentali e interconnessi: la matrice di comunicazione, la cadenza timeline e le regole di comunicazione/SLA. La matrice di comunicazione è una tabella dettagliata dove per ogni pubblico o stakeholder, si definisce il tipo di informazioni da condividere, lo scopo della comunicazione, il canale da utilizzare (email, riunioni, piattaforme di progetto), la frequenza, il proprietario responsabile, il formato e il percorso di escalazione in caso di problemi. La cadenza timeline è una linea temporale che definisce le scadenze delle comunicazioni chiave, garantendo che le informazioni siano condivise in momento opportuno e non si verifichino ritardi o omissioni. Le regole di comunicazione e gli accordi sul livello di servizio (SLA) definiscono le norme formali della comunicazione, come i tempi di risposta, il tono da adottare e le responsabilità di ciascun membro del team. Grazie alla struttura visuale di EdrawMind, questo template permette di pianificare la comunicazione in modo strategico, trasparente e efficiente, riducendo i rischi di cattiva informazione, migliorando la collaborazione e garantendo che tutti gli stakeholder siano informati e coinvolti nel progetto.
Mappa mentale per l’analisi del controllo della gestione del portata di progetto. Tre sezioni principali: 1. WBS Scope Breakdown – scomposizione gerarchica del lavoro con dettaglio dello Scopo del progetto. 2. Scope Boundary / Exclusions – definizione chiara dei confini del progetto e di ciò che è escluso per evitare scope creep. Strumento ideale per project manager e team di controllo per mantenere allineamento e ridurre rischi.
Questo template, ideato con EdrawMind, è un modello completo per il miglioramento continuo del sistema di gestione della qualità, con una descrizione di circa 500 parole. È strutturato come un diagramma a lisca di pesce, strumento efficace per analizzare le cause principali dei problemi di qualità e definire le leve di controllo necessarie per risolverli. Il processo è organizzato in quattro fasi chiave: la prima è lo standard e la pianificazione, dove si definiscono gli obiettivi di qualità, i criteri di accettazione, i requisiti di prova e le porte di qualità (Quality Gate). La seconda fase analizza i processi e le porte di controllo, per garantire che ogni passaggio del lavoro segua i standard stabiliti. La terza fase riguarda l’esecuzione QA/QC, con la definizione di metodi di prova e ispezione, nonché regole per la gestione dei difetti e delle non conformità. L’ultima fase è il miglioramento e le azioni correttive e preventive (CAPA), insieme a una catena di audit per monitorare l’efficacia delle misure adottate. In basso, una tabella "Quality Gate" permette di tracciare ogni punto di controllo, con criteri specifici, metodi di prova, proprietario e stato di avanzamento. Grazie alla visualizzazione chiara e intuitiva di EdrawMind, questo strumento aiuta il team a identificare le cause root dei problemi di qualità, implementare azioni efficaci e mantenere un ciclo di miglioramento continuo, garantendo la qualità finale del prodotto o servizio.
Questo template, creato con EdrawMind, è un modello di piano di comunicazione ottimizzato, con una descrizione di circa 500 parole. È uno strumento chiave per evitare incomprensioni tra stakeholder, garantire la trasparenza e mantenere il team allineato agli obiettivi del progetto. Il modello è composto da tre elementi fondamentali e interconnessi: la matrice di comunicazione, la cadenza timeline e le regole di comunicazione/SLA. La matrice di comunicazione è una tabella dettagliata dove per ogni pubblico o stakeholder, si definisce il tipo di informazioni da condividere, lo scopo della comunicazione, il canale da utilizzare (email, riunioni, piattaforme di progetto), la frequenza, il proprietario responsabile, il formato e il percorso di escalazione in caso di problemi. La cadenza timeline è una linea temporale che definisce le scadenze delle comunicazioni chiave, garantendo che le informazioni siano condivise in momento opportuno e non si verifichino ritardi o omissioni. Le regole di comunicazione e gli accordi sul livello di servizio (SLA) definiscono le norme formali della comunicazione, come i tempi di risposta, il tono da adottare e le responsabilità di ciascun membro del team. Grazie alla struttura visuale di EdrawMind, questo template permette di pianificare la comunicazione in modo strategico, trasparente e efficiente, riducendo i rischi di cattiva informazione, migliorando la collaborazione e garantendo che tutti gli stakeholder siano informati e coinvolti nel progetto.
Bank of China Market Segmentation, Targeting and Positioning (STP) Analysis
Purpose & Scope
Objective
Identify key customer segments across FX, trade finance, and retail banking
Clarify priority targets by needs, profitability, and risk
Define positioning to differentiate in domestic and cross-border markets
Coverage
Product lines
Foreign Exchange (FX)
Trade Finance
Retail Banking
Geographies
Mainland China
Hong Kong, Macau, Taiwan corridors
Belt & Road / emerging markets
Major global financial centers (e.g., London, New York, Singapore)
Market Segmentation Framework (How Segments Are Defined)
Segmentation dimensions
Customer type
Corporates (SOEs, private, MNCs)
Financial Institutions (banks, brokers, asset managers)
Retail (mass, affluent, HNW)
SMEs / micro businesses
Needs-based
Hedging vs. speculation vs. payments
Working capital vs. risk mitigation vs. supply-chain efficiency
Wealth accumulation vs. liquidity vs. everyday banking convenience
Behavior-based
Transaction frequency, ticket size, product complexity
Digital adoption, channel preference
Cross-border intensity (inflows/outflows, multi-currency use)
Risk & compliance profile
KYC/AML complexity, sanctions exposure
Credit risk, counterparty risk
Operational/settlement risk
Value / profitability
Fee potential (trade, advisory, wealth)
Spread potential (FX, lending)
Wallet share and relationship depth
Cross-product segment mapping
FX-heavy segments often overlap with trade-active corporates and affluent overseas consumers
Trade finance needs often correlate with FX exposure and cash management
Retail internationalization drives FX + cards + remittance + wealth demand
Segmentation: Foreign Exchange (FX)
Primary segments
Large corporates with cross-border exposure
Exporters/importers with multi-currency receivables/payables
Capital expenditure and overseas expansion (FDI, ODI)
SMEs engaged in cross-border e-commerce / regional trade
Platform sellers with frequent small-to-mid transactions
Higher sensitivity to speed, cost, and documentation simplicity
Multinational corporations (MNCs) operating in China
Repatriation, intercompany funding, multi-entity netting needs
Strong requirements for global standards and reporting
Financial institutions (FI) and professional counterparties
Interbank FX liquidity, market-making, swaps/forwards
Demand for pricing, execution quality, credit lines, prime services
Retail FX users
Travelers, students, and overseas migrants
Retail investors seeking FX-linked products (where permitted)
Offshore RMB (CNH) corridor participants
Firms and individuals using CNH settlement and hedging
Institutions active in RMB liquidity and derivatives
Segment needs & pain points
Cost and spread competitiveness
Execution speed and reliability (especially for SMEs and retail)
Hedging advisory and tailored structures (large corporates/MNCs)
Regulatory guidance for SAFE and cross-border rules
Digital tools (rate alerts, auto-hedging, API connectivity)
Typical product/service fit by segment
Large corporates/MNCs
Forwards, swaps, options (vanilla/structured), NDFs (as applicable)
Exposure analytics, hedge accounting support, centralized dealing
SMEs
Simple forwards, time deposits in FX, streamlined settlement
Online FX conversion, transparent pricing tiers
FI counterparties
Spot/forward liquidity, swaps, eFX, credit facilities, clearing
Retail
Card FX, remittances, FX savings/term deposits, travel money
Segmentation: Trade Finance
Primary segments
Large exporters/importers (including SOEs)
Commodity, manufacturing, infrastructure supply chains
Often require large limits and complex structures
Mid-market corporates
Regional champions, specialized manufacturers
Need scalable facilities and faster turnaround
SMEs and micro-enterprises
New-to-export/import, cross-border e-commerce merchants
Need simplified documentation, quick financing decisions
Supply chain ecosystems
Core enterprise + tiers of suppliers/distributors
Platform-based procurement and payable/receivable solutions
BRI/infrastructure and project-driven trade
EPC contractors, upstream/downstream participants
Country risk, longer tenors, multi-party arrangements
MNC trade flows
Global procurement, treasury centralization, multi-bank coordination
Segment needs & pain points
Working capital optimization (cash conversion cycle)
Risk mitigation (counterparty, performance, country)
Document handling efficiency and discrepancy reduction
Faster credit approvals and predictable limit management
Multi-currency settlement and FX integration
Compliance and sanctions screening reliability
Typical product/service fit by segment
Traditional trade
Letters of Credit (import/export), documentary collections
Trade loans, packing loans, import loans
Receivables/payables finance
Factoring (with/without recourse), forfaiting
Supplier finance / buyer-led SCF
Guarantees and standby instruments
Bid bonds, performance guarantees, advance payment guarantees
Standby L/Cs
Cross-border cash management integration
Collection/disbursement, pooling (where allowed), virtual accounts
Digital trade and platforms
e-L/C workflows, e-document review, blockchain/DSLT pilots (where applicable)
Segmentation: Retail Banking
Primary segments
Mass retail
Salary earners, households focused on payments and savings
Emerging affluent / mass affluent
Professionals and entrepreneurs building investable assets
High-net-worth individuals (HNW) / private banking
Wealth preservation, diversification, succession planning
Internationally oriented retail customers
Students, travelers, expatriates, overseas property buyers
Small business owners (retail-SME overlap)
Merchant services, personal + business liquidity needs
Gen Z / digital-native customers
Mobile-first engagement, preference for simple, fast products
Segment needs & pain points
Convenience and low-friction digital onboarding
Competitive deposits and wealth product access
Advisory quality and trust (affluent/HNW)
Cross-border services (FX, remittance, multi-currency cards/accounts)
Integrated ecosystem benefits (payments, lifestyle, partner offers)
Security, fraud protection, and privacy
Typical product/service fit by segment
Mass retail
Accounts, cards, consumer loans, mortgages, bill pay, basic funds
Mass affluent
Managed funds, bancassurance, structured deposits, goal planning
HNW/private banking
Discretionary/Advisory portfolios, alternatives (as permitted), family services
Tax/succession coordination (within regulatory boundaries)
International retail
Multi-currency accounts/cards, remittances, overseas wealth connectivity
Targeting Strategy (Who to Prioritize and Why)
Targeting criteria
Strategic fit with BOC strengths
Cross-border RMB capability and China connectivity
Large balance sheet and risk capacity for trade
Global network to support corridor business
Profit pools
Fee income (trade, advisory, wealth)
Spread income (FX, lending) with manageable capital usage
Relationship depth potential
Multi-product cross-sell opportunities (FX + trade + cash + retail wealth)
Risk-adjusted returns
Credit quality, collateralization, tenor, country risk
Operational scalability
Digital delivery viability, standardized documentation, API-ready clients
Priority targets by line (illustrative)
FX
Large corporates/MNCs with recurring hedging needs and high wallet share potential
FI counterparties where BOC can leverage RMB/CNH liquidity and corridors
SMEs with scalable digital FX conversion needs (selectively via risk filters)
Trade finance
Core enterprises and supply-chain anchors enabling SCF ecosystems
Exporters/importers with repeat flows and strong document discipline
BRI/project-linked trade with robust risk mitigation structures (selective)
Retail
Mass affluent and internationally oriented customers (higher product density)
HNW where BOC’s brand trust and cross-border access create differentiation
Digital-native customers where cost-to-serve can be optimized via mobile
Targeting by geography/corridor
Greater China corridors
RMB settlement and CNH liquidity as key hooks
Asia trade corridors
Manufacturing supply chains and e-commerce flows
Europe/US financial centers
FI, MNC treasury hubs, offshore RMB products, custody/settlement links
Positioning Strategy (How Bank of China Is Positioned)
Core positioning statement (conceptual)
“A leading China-connected global bank offering trusted cross-border solutions across FX, trade finance, and wealth—anchored in RMB expertise, global network reach, and strong risk governance.”
Differentiation pillars
China connectivity & RMB leadership
RMB settlement, CNH liquidity, regulatory familiarity
Global network & corridor strength
Coverage enabling end-to-end trade and payments across time zones
Trade finance heritage and balance-sheet capacity
Ability to support large flows, structured trade, and guarantees
Risk and compliance credibility
Strong controls for sanctions/AML, document scrutiny, counterparty risk
Integrated proposition
Linking trade finance + FX hedging + cash management + retail wealth
Digitalization (selectively differentiated)
eFX platforms, trade digitization, mobile retail distribution
Positioning by segment
Large corporates/MNCs
“One-stop cross-border treasury partner for China and global corridors”
SMEs
“Fast, transparent, digital-first FX and trade services with guidance”
FI counterparties
“Reliable RMB/CNH liquidity and execution with strong settlement capability”
Mass affluent/HNW
“Trusted brand for wealth growth with cross-border access and stability”
Product-Channel Alignment (Delivering STP)
Channel strategy by segment
Corporates/FI
Relationship managers + treasury sales + e-banking portals + APIs
Dedicated trade operations support and document specialists
SMEs
Digital onboarding + simplified product bundles
Partner ecosystems (platforms, logistics, marketplaces)
Retail
Mobile app + branch advisory for affluent
Remote advisory, hybrid wealth service model
Bundled propositions (examples)
Trade + FX bundle
L/C or receivables finance + forward hedging + multi-currency settlement
SME cross-border starter pack
Online FX + collections + short-term trade loan + simple hedging
International retail pack
Multi-currency account + card + remittance + travel/education payments
Affluent wealth + global access
Portfolio products + FX solutions + cross-border account connectivity
Translate priority segments into repeatable bundles delivered via the most scalable channel mix (RM+digital+ecosystems).
Competitive Context (Against Key Rival Groups)
Domestic large banks
Compete on
Pricing, branch coverage, corporate relationships, government/SOE links
BOC advantages
Cross-border specialization and offshore RMB franchise
Global banks
Compete on
MNC coverage, advanced markets products, platforms, advisory depth
BOC advantages
China access, RMB capabilities, corridor penetration
Digital banks/fintechs
Compete on
UX, speed, transparency, low fees for SMEs/retail
BOC response angle
Trust + compliance + scale, plus selective digital acceleration
KPIs to Validate Segmentation, Targeting, Positioning
FX
eFX adoption rate, flow volumes by segment, hedge ratio penetration
Pricing realization (spread vs. benchmarks), client retention, wallet share
Trade finance
Trade volume, fee income, SCF program count, document discrepancy rates
Turnaround time (TAT), utilization of limits, NPL/arrears indicators
Retail
AUM growth by segment, product per customer, churn rate
Mobile active users, acquisition cost, net interest margin by cohort
Cross-business
Cross-sell rate (trade-to-FX, retail-to-FX), corridor revenue mix
Risk-adjusted return on capital (RAROC) by segment
Risks, Constraints, and Governance Implications
Regulatory constraints
Capital controls and FX regulations, cross-border remittance rules
Suitability requirements for complex FX/wealth products
Market risks
FX volatility, liquidity stress in offshore RMB markets
Concentration in trade corridors or industries
Credit and operational risks
Trade fraud, document risk, counterparty defaults
Cybersecurity for digital channels and API connectivity
Reputational and compliance risks
Sanctions screening and AML issues in cross-border flows
Mis-selling risk in retail wealth and structured FX products
Strategic Recommendations (STP-Driven Actions)
Sharpen segmentation with data
Build corridor- and behavior-based micro-segments (flow frequency, currency mix)
Use propensity models to identify FX hedging and trade finance triggers
Prioritize high-synergy targets
Focus on supply-chain anchor ecosystems to scale SCF + FX
Target internationally oriented retail + mass affluent for FX + wealth cross-sell
Strengthen positioning messages by segment
Corporates: “China-connected treasury and trade partner”
SMEs: “Digital cross-border banking with trusted guidance”
Affluent/HNW: “Trusted wealth with global access”
Enhance digital delivery
Expand eFX, straight-through processing for trade documents, API-based cash/FX
Optimize risk-based pricing and limits
Segment-based credit policies, dynamic limits tied to transaction behavior
Structured risk mitigation (insurance, guarantees, collateral, confirmations)
Use data-led micro-segmentation to focus on corridor-driven synergies, amplify China-connected positioning, digitize delivery, and tighten risk economics.